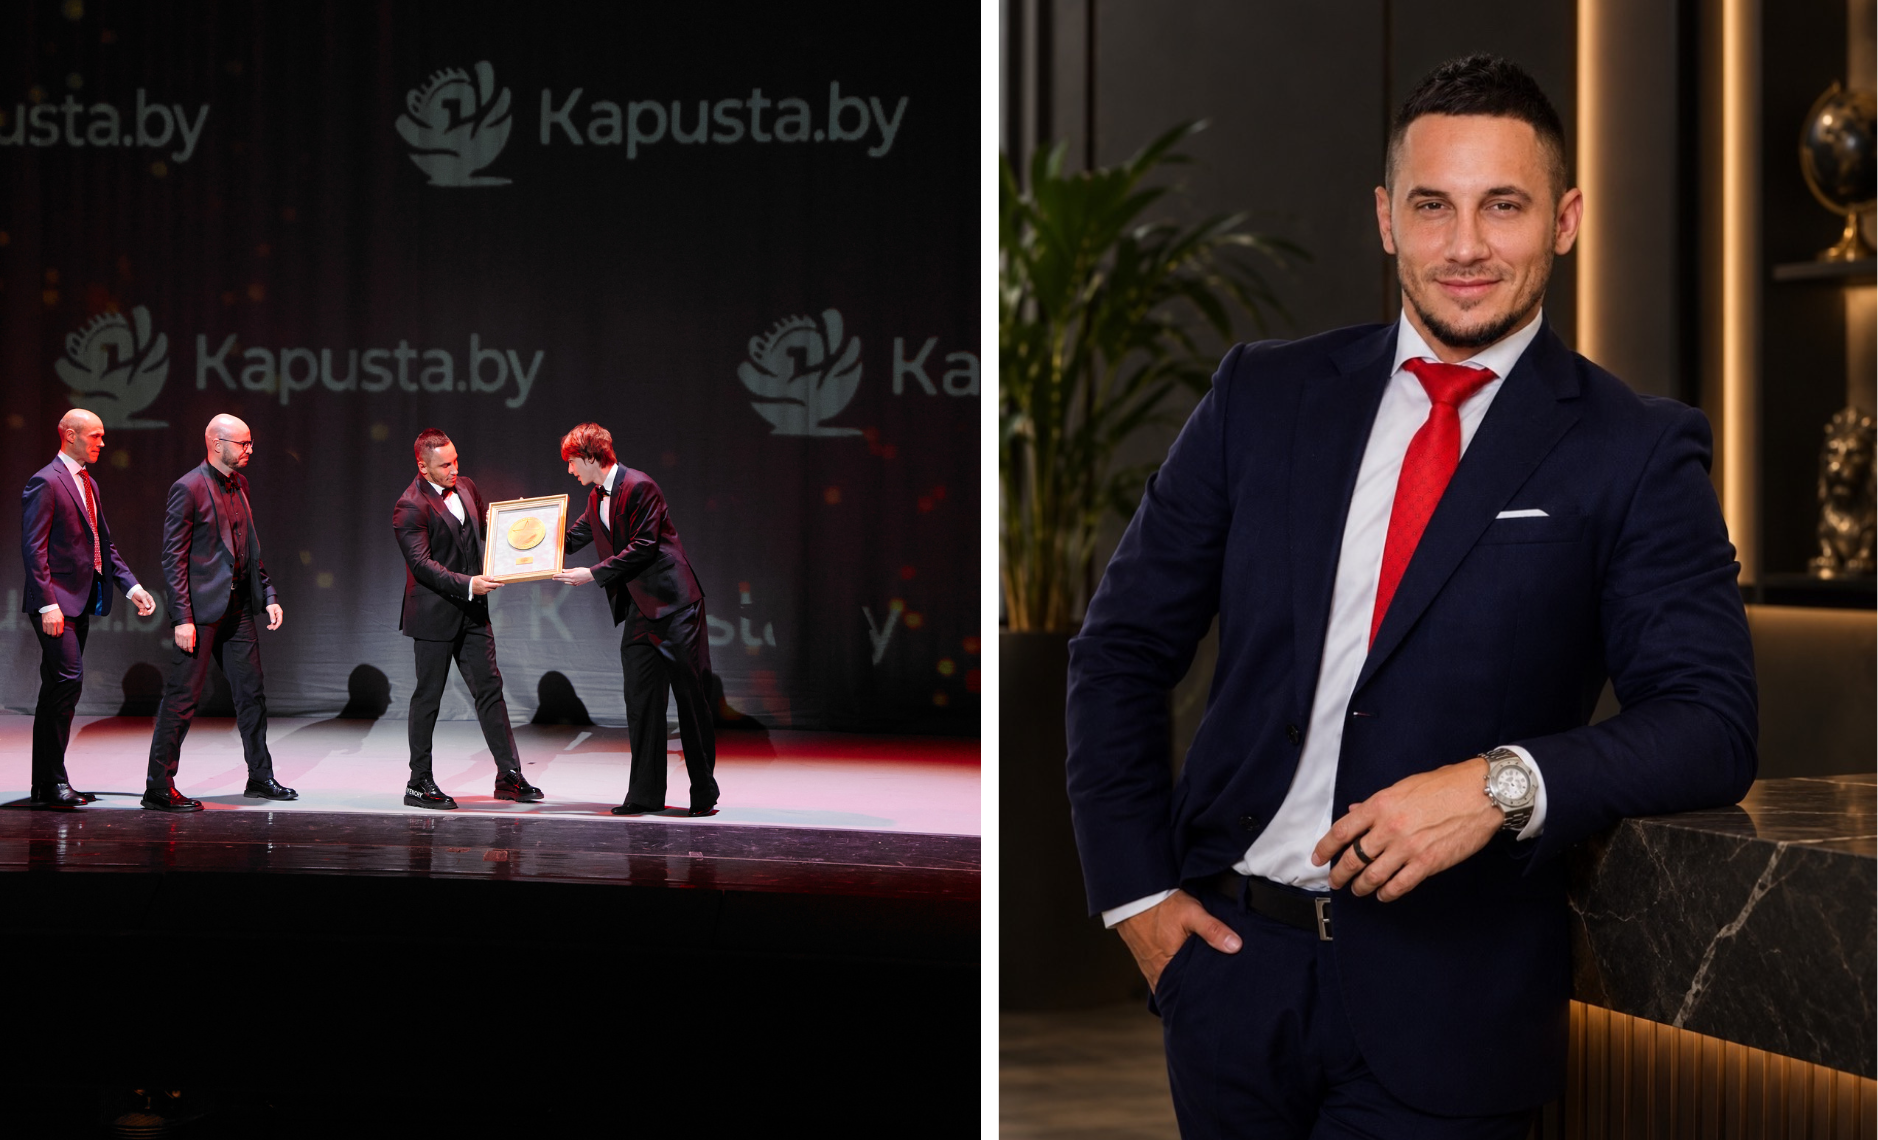
Роман Овчаров — основатель онлайн-сервиса «Капуста», эксперт в области кредитно-финансовых инструментов и экономической безопасности, юрист-правовед, специалист-аналитик ценных бумаг. Его уникальный профессиональный опыт позволил запустить сервис онлайн-заимствования «Капуста», который вошел в историю финансового сектора Беларуси, первым получив официальный статус и регистрацию в реестре Национального банка. Проект переводит частные займы из зоны расписок и случайных объявлений в прозрачный цифровой процесс и позволяет сторонам безопасно находить друг друга.
— Как появилась идея создания сервиса «Капуста»
— Идея появилась задолго до запуска площадки. Во время службы в правоохранительной системе, в том числе в КГБ и иных спецслужбах, я занимался вопросами экономической безопасности и кредитно-финансовой сферы. Этот опыт и анализ мировой практики позволили увидеть, каких инструментов не хватает белорусскому рынку.
Люди всегда одалживали деньги друг другу, но такие отношения держались преимущественно на личном доверии или расписке. Заимодавец сам оценивал риск невозврата, а заёмщик не всегда понимал, насколько законны предложенные условия.
Так появилась идея «Капусты» — сервиса, который не просто соединяет заёмщика и заимодавца, а проверяет участников, юридически оформляет сделку и предусматривает механизмы возврата денег. Мне хотелось создать понятный инструмент, объединяющий общественную пользу и бизнес: чтобы заёмщик мог дистанционно получить нужную сумму, заимодавец — законно заработать, а государство — получить налоги.
— Как устроена площадка и в чем заключается её главная миссия
— На площадке человек может получить займ или предоставить собственные средства взаймы. Пользователь регистрируется, проходит идентификацию через МСИ, биометрическую проверку, комплаенс-контроль и скоринг. Сервис получает предусмотренную законодательством информацию из Кредитного регистра Национального банка и других официальных баз, после чего специалисты оценивают риски.
Далее заёмщик может выбрать уже размещённое предложение заимодавца или сформировать собственное объявление — публичную оферту для заимодавца. Заёмщик видит все доступные ему условия и принимает решение, после чего стороны заключают договор в электронном виде. Деньги дистанционно перечисляются на банковскую карту.
Миссия «Капусты» — сделать обычный займ между людьми удобным и юридически защищенным. Это альтернатива банковским кредитам в быстром, удобном и понятном формате — быстро, безопасно и прозрачно.
Для заёмщика это возможность получить небольшую сумму без сложного банковского процесса. Для заимодавца (инвестора) — инструмент, в котором личное доверие заменено проверками, документами и механизмом возврата. При этом сервис не выдает собственные деньги и не подменяет собой стороны сделки: он создает инфраструктуру, в которой они могут безопасно найти друг друга.
Уже после запуска мы увидели дополнительную социальную роль проекта. Сервис оказался особенно важен людям, которым трудно выйти из дома, в том числе людям с агорафобией или инвалидностью, а также женщинам в декретном отпуске. Для них дистанционный финансовый инструмент — возможность быстро решить конкретную жизненную задачу.
— При каких условиях предоставляются займы
— Заёмщик должен быть старше 18 лет, пройти идентификацию и биометрию, заполнить необходимые данные. Затем система проводит проверки с использованием официальных ресурсов, включая АИС «Кредитный регистр» Национального банка, сведения из реестра задолженностей по исполнительным документам, данные о доходах и стаже из информационных систем ФСЗН, после чего оценивает профиль заёмщика. Сам факт регистрации еще не означает автоматического получения денег: для нас важно убедиться, что человек сможет выполнить обязательства.
Максимальная сумма одного займа — 1 000 белорусских рублей; одновременно можно иметь не более трёх таких займов. Это внутреннее ограничение сервиса, которое мы установили как один из способов управления риском. Средняя сумма сделки — около 600–800 рублей. Срок займа составляет от 10 до 60 дней. Такой формат позволяет быстро и безопасно получить необходимую сумму до зарплаты.
Единой ставки для всех нет. Заимодавцы размещают предложения в рамках действующих правил, а заёмщик выбирает подходящий вариант или создает собственную заявку. Поэтому корректнее говорить не об абстрактной средней ставке, а об условиях конкретной сделки, которые человек видит до подписания договора.
— Сколько времени в среднем требуется, чтобы стороны нашли друг друга и сделка состоялась
— Как правило, от первичной регистрации до получения денег проходит порядка 40 минут, иногда значительно меньше. В случае, если человек уже зарегистрирован и ему присвоен рейтинг - взять новый займ он может за считанные минуты. Если человеку особенно важно ускорить процесс, он может обратиться в службу поддержки. Но мы сознательно не ставим скорость выше безопасности. Необходимо провести идентификацию, получить информацию из внешних систем и завершить проверки. Наша задача — сделать процесс быстрым, но не пропустить риск ради нескольких сэкономленных минут.
— Как вы помогаете снизить риски тем, кто предоставляет займы
— Защита строится в несколько этапов. Первый этап — идентификация человека, биометрия, комплаенс и проверка кредитной информации. Второй — собственный скоринг и ограничение суммы займа. Третий этап — юридическое оформление.
Все условия фиксируются в электронном договоре. Если заёмщик нарушает обязательства, заимодавец может через личный кабинет сформировать претензию. Если долг не возвращается, система позволяет подготовить обращение в третейский суд. Значительная часть процесса проходит онлайн, а принятое решение затем используется для получения исполнительного документа и взыскания.
Таким образом, человек не остается один на один с должником и пачкой самостоятельно составленных бумаг. На площадке заранее предусмотрен путь от проверки заёмщика до разрешения спора. По нашему опыту, при полном его прохождении риск невозврата стремится к нулю. Для нас это главный показатель того, что выстроенная система защиты работает.
— Вы стояли у истоков создания новой сферы онлайн-заимствования в рамках Указа № 196. Каково это — быть первым на рынке?
— Совместно с Комитетом государственного контроля и Национальным банком мы провели большую работу, результатом которой стало принятие Указа Президента №196. Он создал правовую основу для развития онлайн-заимствования в Беларуси.
Когда создаёшь новый рынок, готовой инструкции нет. У нас было понимание стратегии, поскольку многие процессы имеют аналоги в банковской системе: идентификация клиентов, оценка платежеспособности, оформление документов, проведение платежей. Но всю практическую модель работы сервиса приходилось выстраивать впервые.
Быть первым означает не только получить преимущество, но и принять ответственность за новую сферу. Ты отвечаешь не только за собственный продукт, но и за доверие к формирующемуся рынку.
— Может ли онлайн-заимствование составить конкуренцию традиционным банковским продуктам или у таких сервисов свой путь развития?
— В Беларуси «Капуста» может развиваться в сторону краудфинансирования и постепенно сближаться с некоторыми банковскими продуктами. Но полноценной заменой банку сервис быть не должен. Площадка не является кредитором и не выдает собственные средства: она помогает людям заключать сделки друг с другом.
Поэтому у онлайн-заимствования свой путь. Сервис может дополнять банковскую систему, закрывая небольшие и срочные финансовые потребности, для которых традиционный кредит не всегда удобен. По сути, сервис является «карманным онлайн банком».
Ради одной финансовой прибыли я не готов масштабировать эту модель в другие страны, однако, такие запросы и видения имеются. Сервис онлайн-заимствования «Капуста» пока может устойчиво существовать только в такой сильной стране, как Республика Беларусь, поскольку здесь действует принцип верховенства закона. В странах, где законодательно и ментально не сформированы такие же порядок и ответственность, подобный сервис столкнется с риском дефолтов, утраты средств и другими проблемами.
— Кто для вас успешный человек
— В моем понимании успешный человек — тот, кто ментально, душевно и морально спокоен. Я стараюсь не переступать красные линии — ни в бизнесе, ни в отношениях с партнерами, друзьями и близкими. Успех начинается со спокойствия и чистоты внутри.
В любом бизнесе есть шероховатости, неопределённость и сложные решения. Но если ты соблюдаешь не только букву, но и дух закона, тебе легче двигаться вперед, мыслить положительно, создавать и не бояться последствий.
Важны внутренняя реализация, желание быть полезным, возможность создать новый инструмент или решить существующую проблему. Я люблю результат и получаю удовольствие, когда вижу, что задуманное действительно работает. Иногда проект опережает рынок и своё время, поэтому финансовые показатели не всегда могут сразу отразить его настоящую ценность.
Сегодня чистота становится одним из главных требований времени. Мир становится прозрачнее: все понятнее происхождение денег, мотивы поступков и логика решений. Ментальная и моральная чистота — фундамент, который позволяет человеку сохранять репутацию, безопасность и внутреннюю свободу.
Успех для меня — это сочетание внутренней реализации и пользы, которую ты приносишь людям, бизнесу и государству. Сначала появляется цель, формируется план и дисциплина в реализации, затем — результат. Деньги приходят как следствие. Не все измеряется прибылью. Иногда главный результат — возможность в рамках своих полномочий сделать этот мир хотя бы немного лучше.
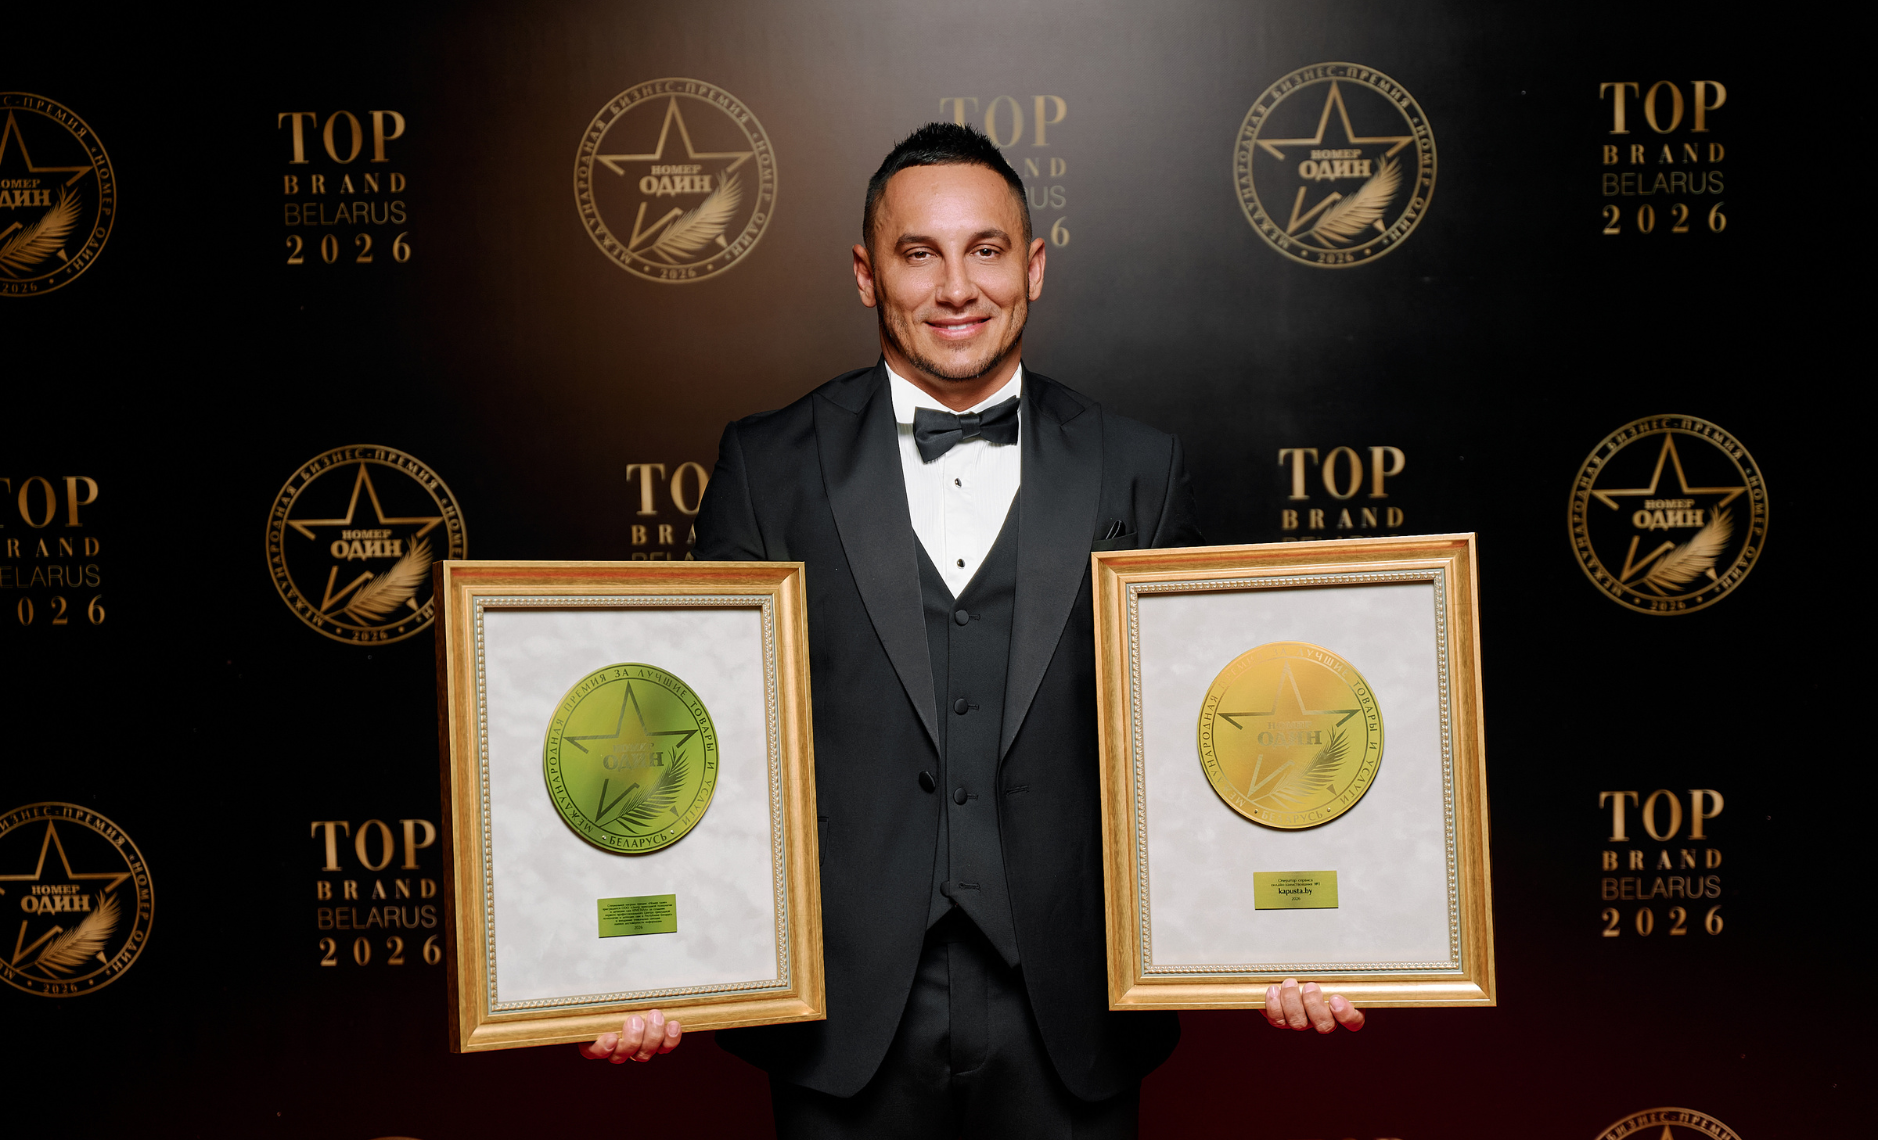
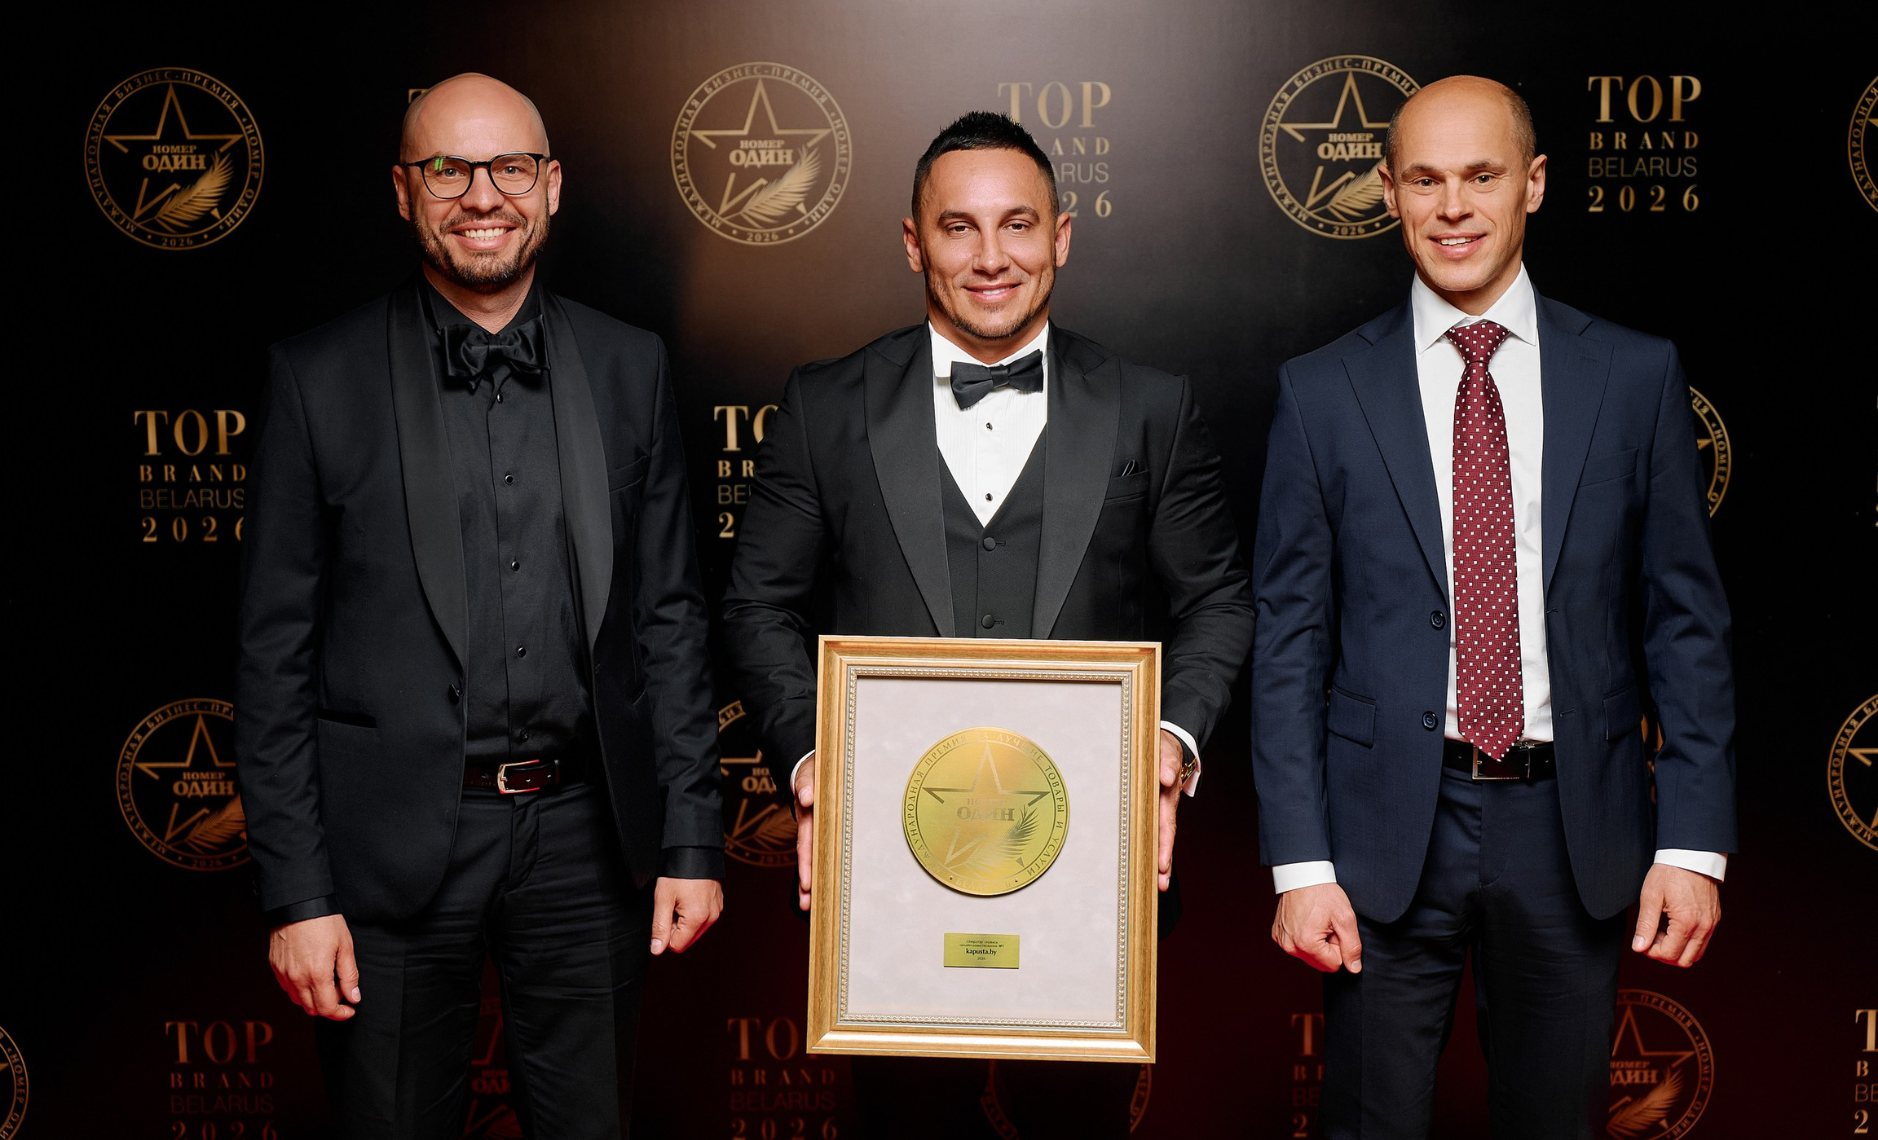
Kapusta.by победитель международной бизнес-премии «Номер один» - 2026 в номинации «Оператор сервиса онлайн-заимствования №1».
Фото: из архива Романа Овчарова
ООО «Инновационные Финансовые Стратегии», УНП 193601287
Вам также понравятся: